房主想问的是保费能不能降,候选人回答的却是两套不同的政治方案:民主党阿米·贝拉要调整重大灾害损失的分担,共和党罗布·塔克把森林清理与联邦土地管理放在前面。
加州第3国会选区这场争论,表面是保险,背后是政府应该先改变谁的风险,以及改变后的好处怎样到达房主。KCRA10月6日辩论整理
贝拉此前代表第6区,是联邦众议员;塔克是内华达县监事。两人都列入2026年普选名单,新第3区连接农村与萨克拉门托周边地区。州名单
快速定位:分析小节、相关档案与方法
一条路线分担损失,一条路线改变土地
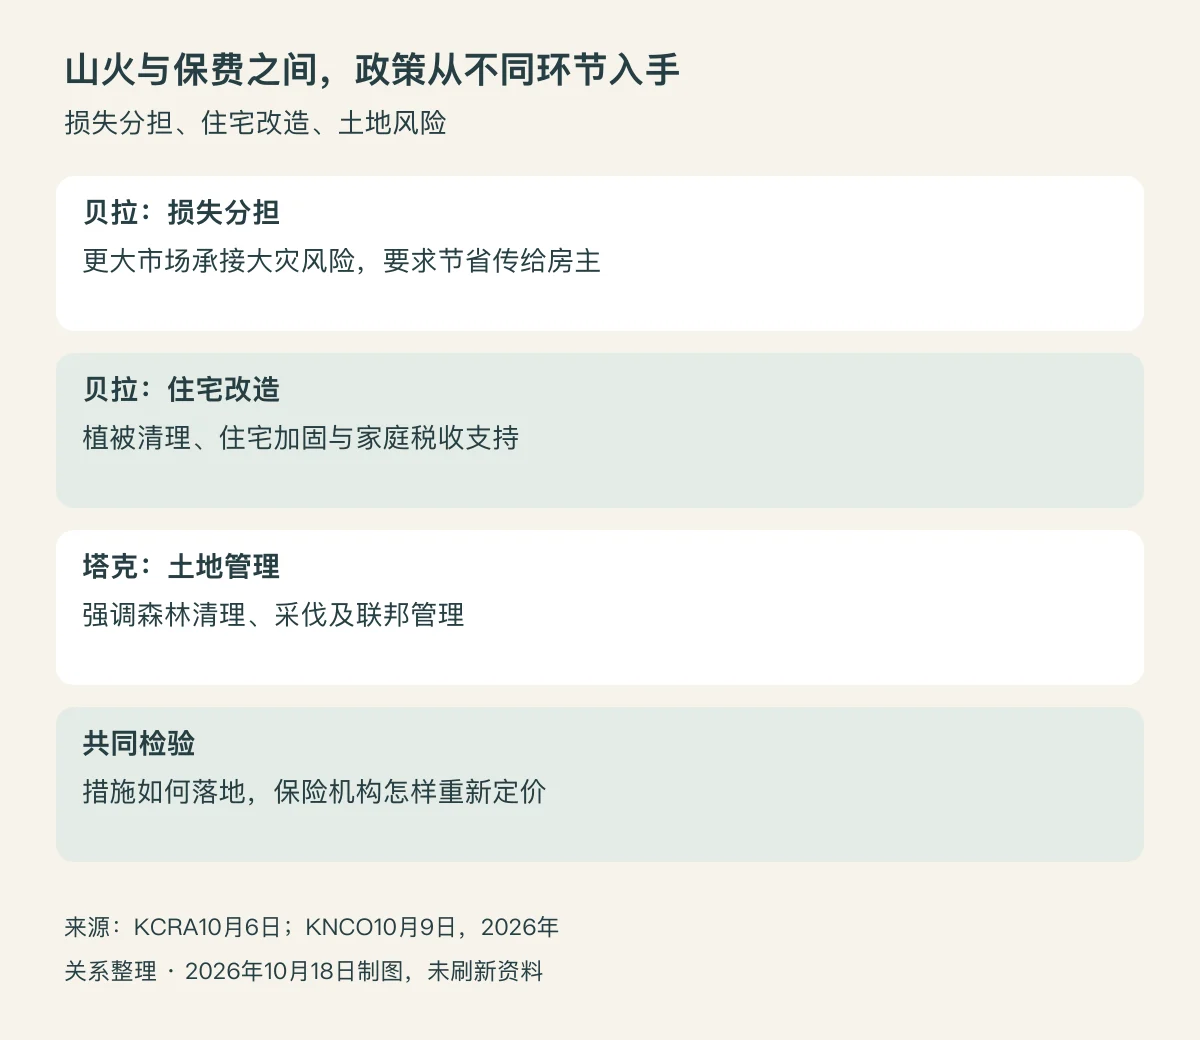
贝拉主张让更大的市场承接部分重大灾害损失风险,并要求保险公司把节省传给房主。他也提出清理易燃植被、加固住宅,以及帮助负担不起改造的家庭的税收优惠。
这条路线同时处理两个环节:灾害来了以后,损失如何被吸收;灾害到来以前,住宅怎样更有抵抗力。政治上的关键,不是有没有帮保险机构分担,而是成本下降后能否真正惠及家庭。
塔克则强调森林清理与木材采伐,认为联邦土地管理和环境审批妨碍降低火险。KNCO10月9日采访 他的起点,是先改变土地上的危险条件,再让风险下降影响保险安排。
两套算盘,都要跨过保险定价这一关
森林管理谈的是土地政策,家庭账单还经过住宅条件、保险机构判断和定价。国会议员可以影响前端政策,不能直接替每一栋房子报价。
同样,扩大风险分担也不等于房主自动省钱。贝拉提出要求节省向家庭传递,正触及这套方案的要害:如果中间环节获得好处,家庭账单却不变,承诺就没有完成最后一步。
因此,这不是一个只管保险、另一个才关心防火。两人的区别在优先顺序与政策工具,最终都要回答同一个传导问题。KCRA完整答问
决胜的信号,在承诺的中间环节
从10月这些表态往后,值得看的,是方案能否明确措施落点、资金、实施者,以及保险机构如何回应。若土地风险变化有证据而保费不动,就要检查传导为何停住;若分担成本的方案推进,则要看家庭是否获得约定的利益。
山火保险之争,不是谁喊降价更坚决,而是谁能把公共政策一路解释到房主账单。中间那几步,才是政治承诺真正的重量。
资料:沿用截至2026年10月13日资料;名单观察于9月8日,方案据10月6日KCRA与10月9日KNCO。现有材料不表示本区保费已因方案下降,本文不提供保险报价。
延伸研究 · EviGraph / AI辅助研究 · 发布与实质更新:2026-10-20 · 数据库证据+公开来源补充,非纯数据库分析